Quan hệ giữa các phân phối xác suất thông dụng nhất: Gaussian là giới hạn cuối cùng.
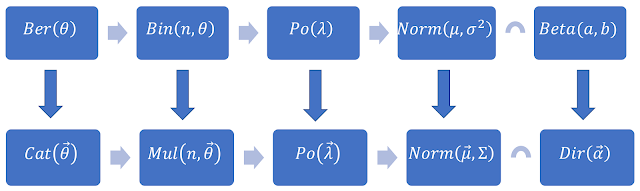
Trong bài viết trước, tôi đã trình bày về việc xấp xỉ Binomial về Poisson (khi xác suất thành công rất hiếm) và về Gaussian (khi xác suất thành công ko hề hiếm). Việc chứng minh về căn bản cũng ko dùng nhiều kiến thức Toán cao cấp lắm, hầu như vẫn chỉ cần dùng kiến thức Toán ở bậc THPT là có thể hiểu được (mệt cái là gõ Latex hơi lắm thôi). Tiếp tục seri bài viết, trong bài viết này, tôi sẽ tiếp tục tổng quát hóa phân phối Poisson về Gaussian. Khi đã tới được Gaussian rồi, một loạt các phân phối xác suất mới sẽ xuất hiện theo, vì chúng đều xuất phát từ việc lấy mẫu dựa trên Gaussian. Poisson sẽ tiến về Gaussian. Nếu đi từ Binomial, khi $\lambda=n.\theta$ tiến đến vô hạn, Binomial sẽ tiến về Gaussian. Tuy nhiên, nếu ko đi từ Binomial, mà đi từ Poisson thì sao. Sẽ ra sao khi $\lambda$ của Poisson tiến đến $+\infty$? Ừ thì có thể coi rằng khi $\lambda\to+\infty$, đồng nghĩa với việc $n\to+\infty$ (vì $\theta\le1$ bị giới hạn; nếu như $\theta$ không quá nhỏ (hoặc ko quá lớn), ...
